
Du hast das Angebot seit zwei Wochen. Die Software passt, das Team war im Test überzeugt, die Einführung wäre im Oktober machbar. Morgen um neun sitzt du bei deiner Führungskraft. Und der erste Satz, den du hören wirst, lautet sinngemäß: Das sind ja nicht fünf Euro im Monat.
Du hast keine Zahl, die du dagegenhalten kannst. Nur ein gutes Gefühl und ein Angebot.
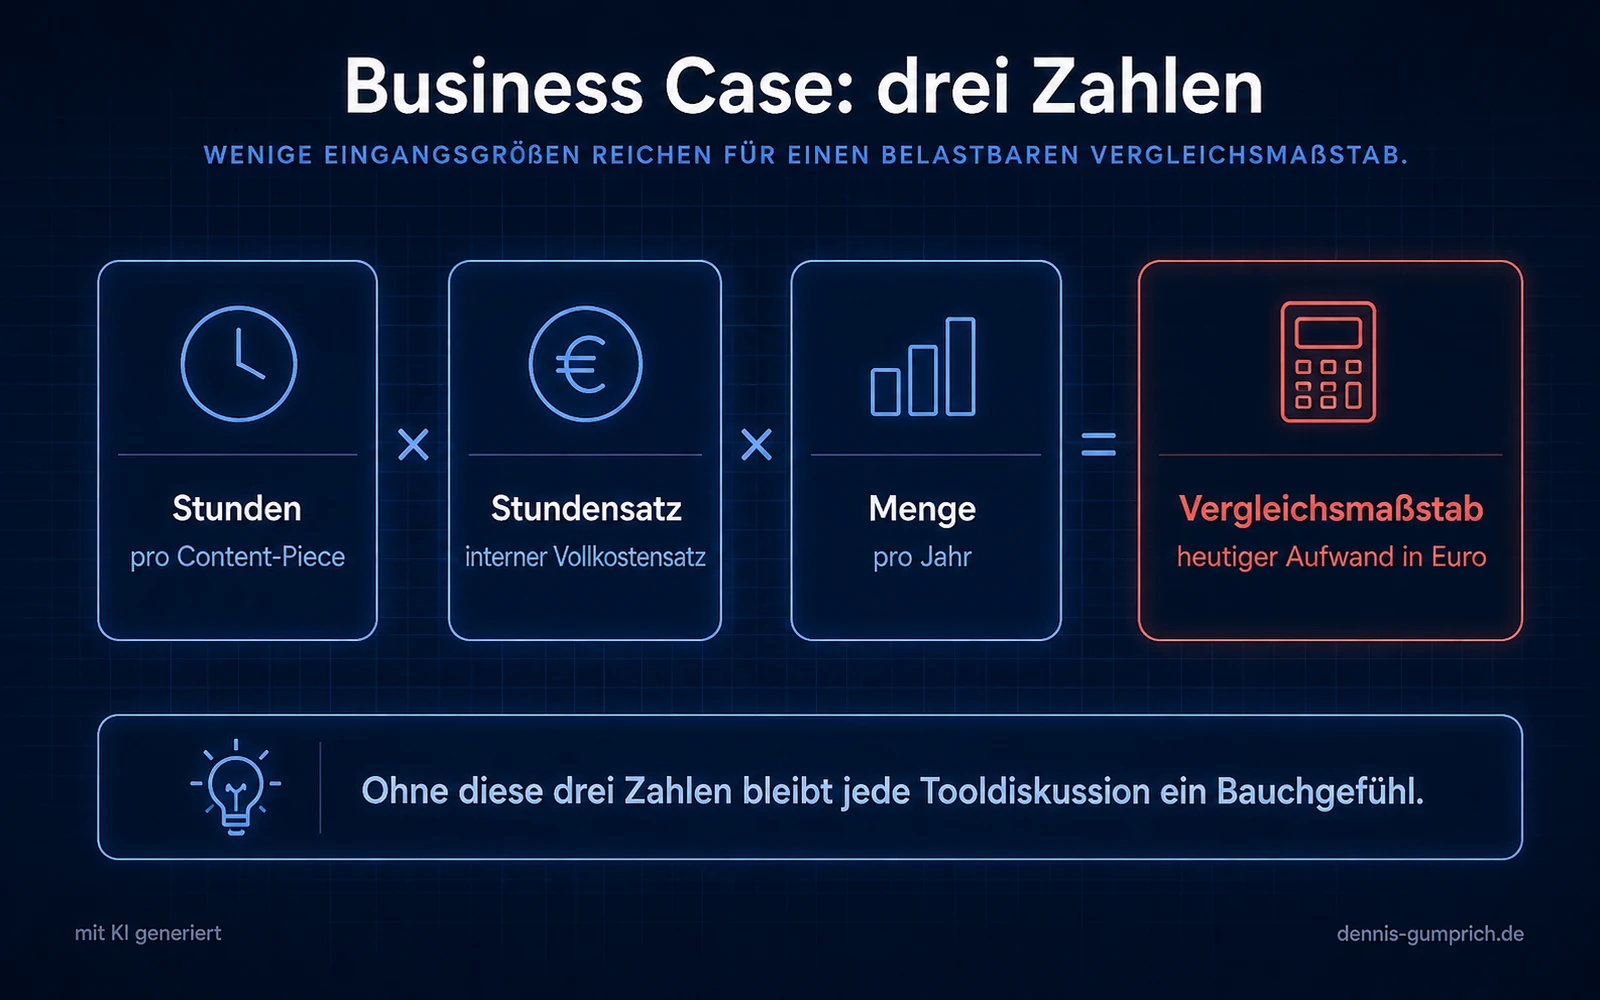
Ein Business Case für Content-Software vergleicht nicht Lizenzkosten mit einem Sparziel. Er stellt den heutigen Koordinationsaufwand dem künftigen gegenüber. Dafür braucht ihr drei Zahlen: Stunden pro Content-Piece, internen Stundensatz und Menge pro Jahr. Alles Weitere ist Ausschmückung.
Warum der Preisvergleich das falsche Gespräch ist
Wenn du mit einer Lizenzsumme in das Gespräch gehst, hast du das Thema bereits auf die Kostenseite gelegt. Deine Führungskraft vergleicht dann eine neue Ausgabe mit einem Zustand, der scheinbar nichts kostet. Dieser Vergleich geht immer gegen dich aus, weil der heutige Aufwand nirgendwo als Rechnung auftaucht.
Der Aufwand ist trotzdem da. Er steckt in Abstimmungsschleifen, in Dateien, die zwischen Werkzeugen hin und her kopiert werden, in Suchzeiten für Inhalte, die schon einmal existiert haben, und in Doppelarbeit, weil zwei Personen dasselbe Thema bearbeiten. Nur steht er in keinem Budget, weil er über Gehälter bezahlt wird, die ohnehin laufen.
Deine Aufgabe im Business Case ist deshalb nicht, Einsparungen zu versprechen. Sie ist, den unsichtbaren Aufwand sichtbar zu machen. Erst wenn beide Seiten der Rechnung in Euro dastehen, wird aus einer Ausgabe eine Entscheidung.
Welche Zahlen braucht ein Business Case für Content-Software?
Drei Werte aus eurem eigenen Betrieb: die Stunden je Content-Piece vom Briefing bis zur Veröffentlichung inklusive aller Abstimmungen, den internen Stundensatz auf Vollkostenbasis und die Jahresmenge über alle Kanäle. Eine Marktstudie braucht ihr dafür nicht.
Die erste Zahl ist die schwierigste, weil sie fast nie erfasst wird. Der schnellste Weg: Nehmt die letzten fünf veröffentlichten Beiträge und rekonstruiert mit den Beteiligten, wie viele Stunden tatsächlich hineingeflossen sind. Fragt dabei ausdrücklich nach Wartezeiten, Rückfragen und Korrekturschleifen. Genau dort liegt die Differenz zwischen gefühltem und tatsächlichem Aufwand. Wie sich der Aufwand typischerweise auf die einzelnen Schritte verteilt, steht in Neun Stunden pro Beitrag: wo die Zeit wirklich hingeht.
Rechnet mit Spannen statt mit Punktwerten. Sechs bis neun Stunden pro Beitrag ist eine Aussage, die im Gespräch standhält. Genau 7,4 Stunden lädt zur Diskussion über die Nachkommastelle ein und lenkt vom Kern ab.
Mit welchem Stundensatz rechnet ihr?
Mit dem internen Vollkostensatz, nicht mit Gehalt geteilt durch Stunden. Euer Controlling hat diesen Wert. Je nach Berechnungsart liegen zwischen zwei Varianten leicht dreißig Prozent Unterschied, deshalb legt ihr die gewählte Variante offen, statt sie im Ergebnis zu verstecken.
Von den drei Grundzahlen erzeugt der interne Stundensatz die meisten Rückfragen, obwohl er die am leichtesten beschaffbare ist. Der Grund liegt in der Spannweite: Je nach Berechnungsart liegen zwischen zwei Werten leicht dreißig Prozent Unterschied.
Gebräuchlich sind drei Varianten. Das reine Bruttogehalt geteilt durch Arbeitsstunden ist der niedrigste Wert und unterschlägt Nebenkosten. Der Vollkostensatz enthält Arbeitgeberanteile, Arbeitsplatz, Geräte und Anteile an Gemeinkosten. Der Verrechnungssatz, den manche Unternehmen für interne Leistungen ansetzen, liegt häufig noch darüber.
Für einen Business Case ist der Vollkostensatz die richtige Wahl, und zwar der offizielle aus eurem Controlling. Nicht weil er der höchste wäre, sondern weil er nicht verhandelbar ist. Sobald ihr selbst rechnet, verlagert sich das Gespräch auf die Methode statt auf das Ergebnis.
Falls euer Controlling keinen Wert herausgibt, rechnet mit einer konservativen Annahme und kennzeichnet sie deutlich als solche. Schreibt dazu, welche Bestandteile enthalten sind. In der Praxis führt eine bewusst niedrig angesetzte Annahme häufig dazu, dass jemand den korrekten Wert nachliefert.
Ein letzter Punkt zur Darstellung: Nennt den Stundensatz nicht isoliert. Eine Zahl ohne Bezug wirkt hoch. Dieselbe Zahl neben der Menge und dem Aufwand je Content-Piece wirkt wie ein Rechenschritt, und genau das ist sie.
Was kostet euch der Status quo in Euro?
Rechnet Stunden je Beitrag mal internen Stundensatz mal Jahresmenge. Bei sieben Stunden, 75 Euro Vollkostensatz und 240 Beiträgen sind das 126.000 Euro Produktionsaufwand pro Jahr. Entscheidend ist nicht diese Summe, sondern der Anteil, der auf Koordination, Werkzeugwechsel und Nacharbeit entfällt statt auf inhaltliche Arbeit.
Das folgende Rechenbeispiel zeigt die Logik. Setzt eure eigenen Werte ein, die Zahlen hier sind ein Arbeitsmodell und keine erhobenen Messwerte.
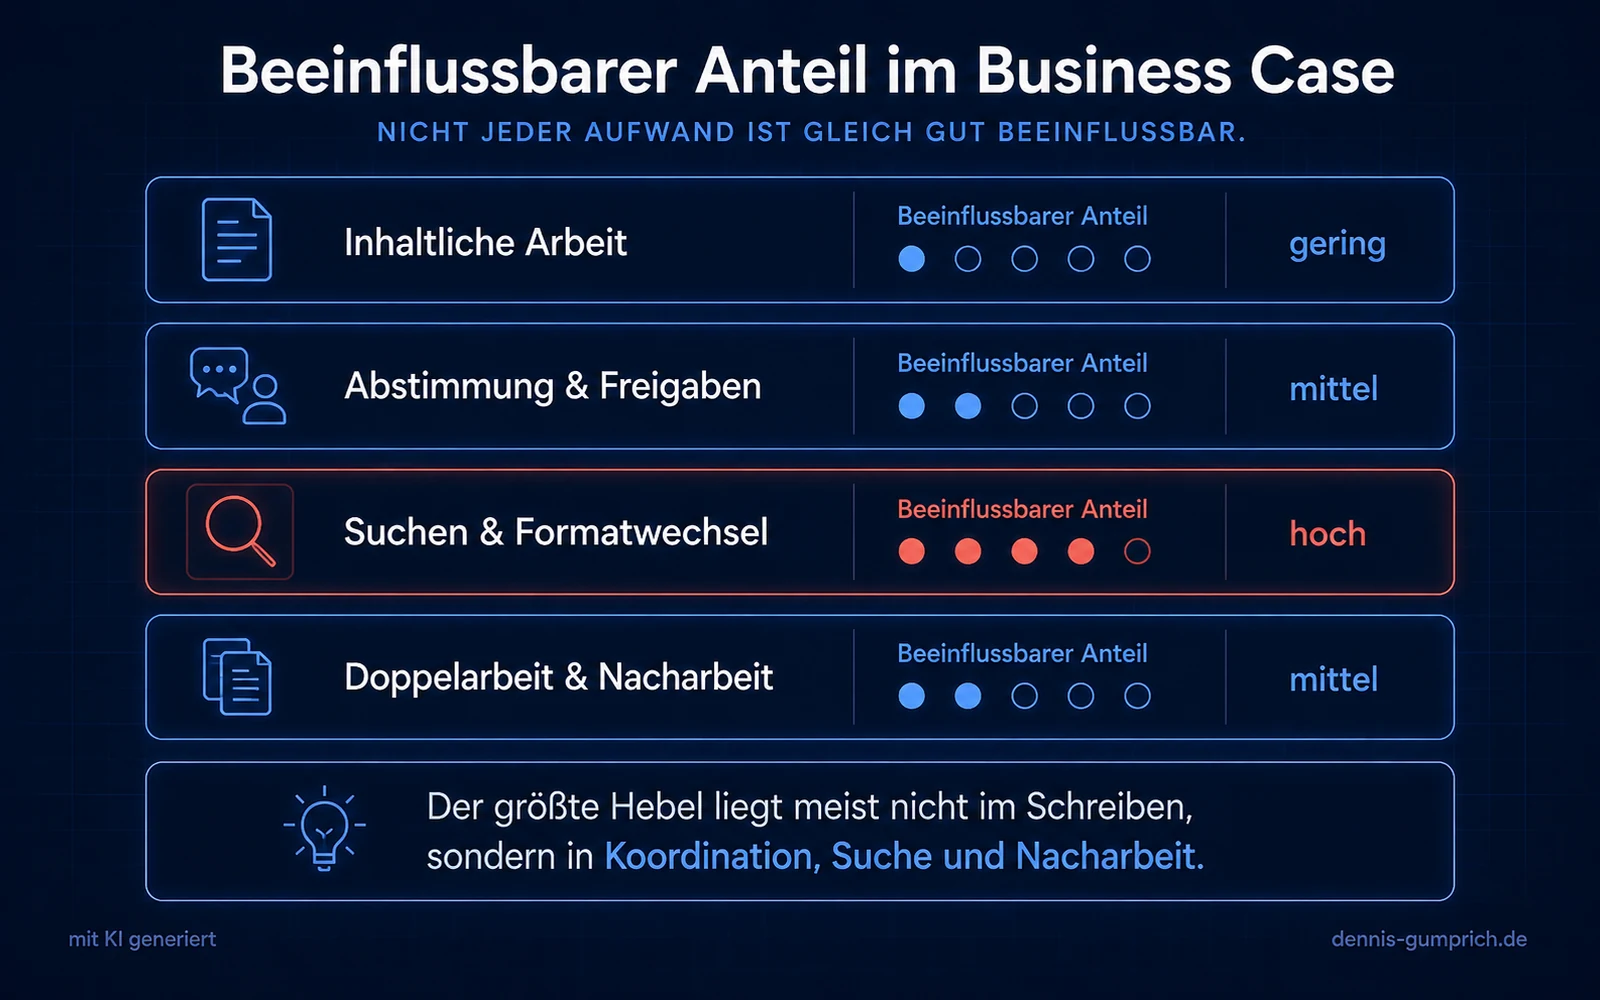
Daraus ergibt sich ein jährlicher Produktionsaufwand von 126.000 Euro. Das ist noch kein Argument, sondern nur die Ausgangsgröße. Interessant wird es bei der Frage, welcher Anteil davon auf Koordination entfällt statt auf inhaltliche Arbeit.
| Tätigkeit | Anteil heute | Beeinflussbar | Wirkung pro Jahr |
|---|---|---|---|
| Inhaltliche Arbeit: Recherche, Schreiben, Redigieren | 3,5 h | gering | bleibt |
| Abstimmung und Freigaben | 1,8 h | mittel | bis 32.400 € |
| Suchen, Kopieren, Formatwechsel zwischen Werkzeugen | 1,2 h | hoch | bis 21.600 € |
| Doppelarbeit und Nacharbeit | 0,5 h | mittel | bis 9.000 € |
Die inhaltliche Arbeit steht bewusst als unveränderlich in der Tabelle. Wer verspricht, dass Software das Schreiben halbiert, verliert die Diskussion spätestens beim ersten Rückblick. Der beeinflussbare Teil sind Koordination, Werkzeugwechsel und Doppelarbeit. Das ist weniger spektakulär, aber es hält.
Die eine Seite, die ihr vorlegt
Der Business Case ist eine Rechnung, das Vorlagedokument ist etwas anderes. Wer die vollständige Herleitung vorlegt, verliert die Aufmerksamkeit an Details. Eine Seite genügt, und sie hat eine feste Reihenfolge.
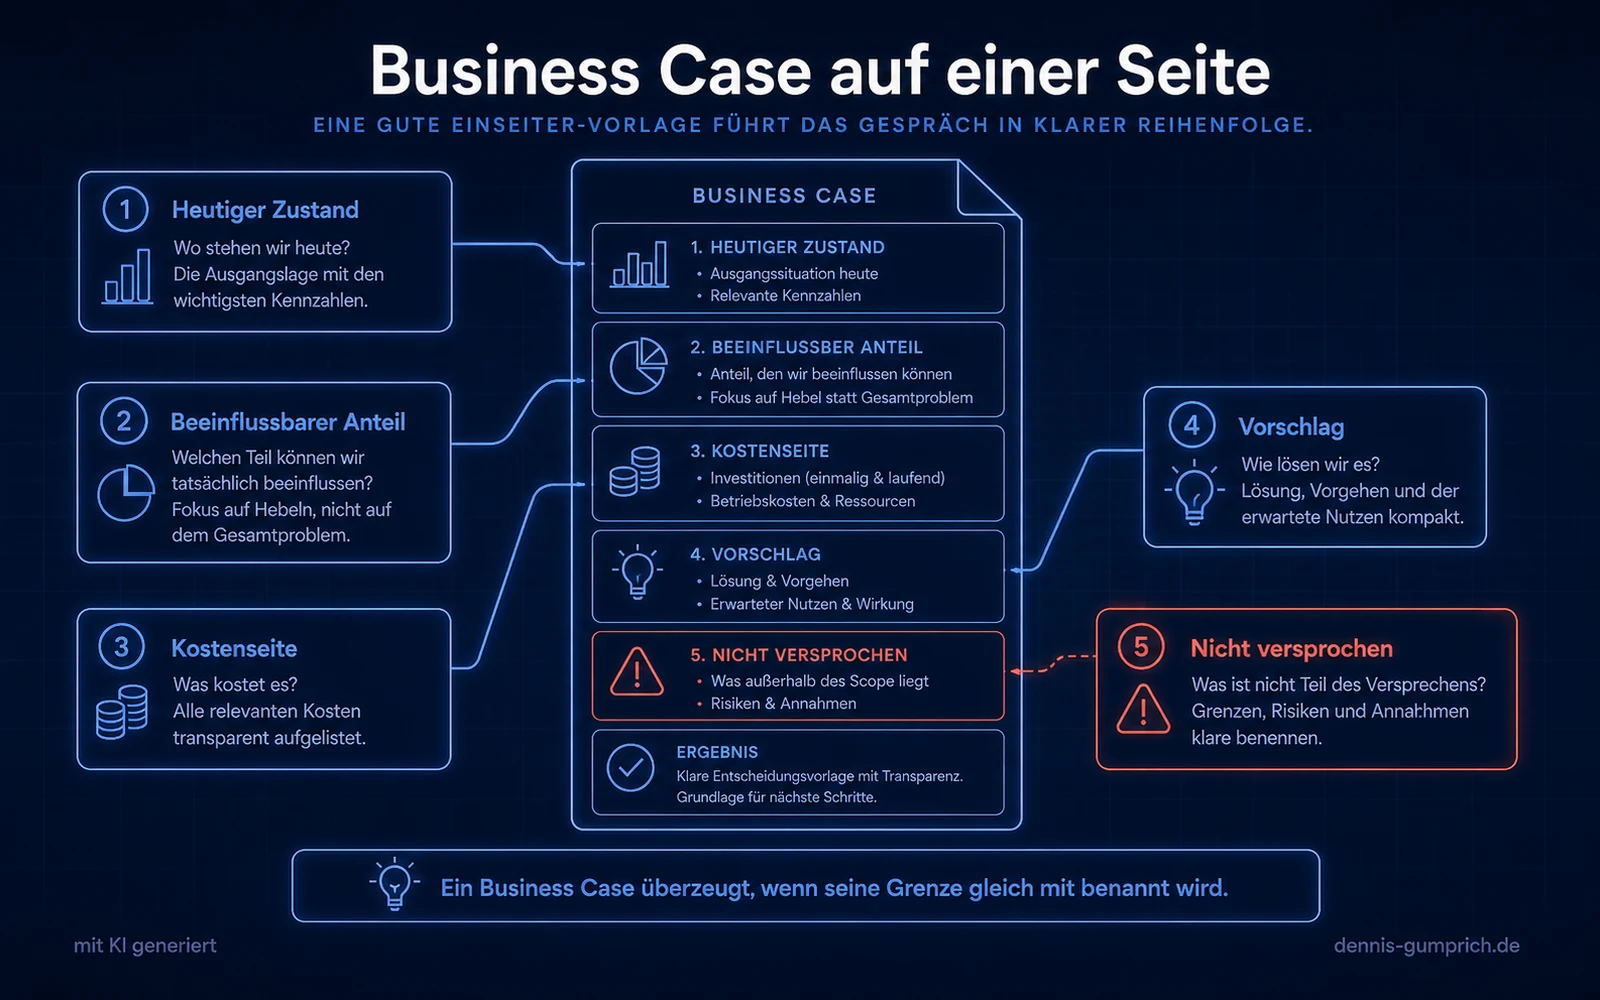
Oben steht der heutige Zustand in einer Zahl, mit dem Hinweis auf die Erhebungsmethode in einem Halbsatz. Darunter die Aufteilung, welcher Anteil beeinflussbar ist und welcher nicht. Dann die Kostenseite, vollständig, inklusive Einführungsaufwand. Danach der Vorschlag in einem Satz. Ganz unten, was ihr ausdrücklich nicht versprecht.
Der letzte Punkt ist ungewöhnlich und wirkt am stärksten. Ein Dokument, das benennt, was es nicht leisten wird, wird anders gelesen als eines, das nur Vorteile aufzählt. Es nimmt der Gegenseite die Aufgabe ab, die Schwächen zu suchen.
Alles Weitere gehört in den Anhang: die einzelnen Rekonstruktionen, die Herleitung des Stundensatzes, die Mengengrundlage. Diese Unterlagen werden selten gelesen und müssen trotzdem existieren. Ihre Funktion ist, auf Nachfrage sofort verfügbar zu sein.
Ein praktischer Hinweis zur Form: Schreibt das Dokument so, dass es ohne euch funktioniert. In den meisten Fällen wird es weitergereicht, und ihr sitzt nicht daneben, wenn es gelesen wird. Jede Abkürzung und jeder interne Begriff, der Erklärung braucht, ist an dieser Stelle ein Risiko.
Was solltet ihr der Geschäftsführung nicht versprechen?
Personalabbau. Kaum ein Marketingteam wird nach einer Softwareeinführung kleiner. Es produziert mehr oder es produziert Besseres. Wer Stelleneinsparung in den Business Case schreibt, bekommt entweder die Zustimmung aus dem falschen Grund oder verliert später die Glaubwürdigkeit.
Konkrete Umsatzsteigerung. Der Weg von einem effizienteren Redaktionsprozess bis zum zusätzlichen Abschluss ist zu lang, um ihn seriös zuzurechnen. Lasst es weg, statt es zu behaupten.
Sofortige Wirkung. Zwischen Vertragsunterschrift und spürbarer Entlastung liegen Einführung, Datenübernahme und Gewöhnung. Plant diese Phase offen ein, statt sie zu verschweigen.
Fünf Fehler, die den Business Case kippen
- Nur die Lizenzkosten aufführenOnboarding, interner Einführungsaufwand und Schulung gehören auf die Kostenseite. Wenn diese Posten später auftauchen, wirkt die ganze Rechnung geschönt.
- Den Status quo ungerechnet lassenOhne Gegenrechnung steht eine neue Ausgabe gegen scheinbar null. Diese Rechnung verliert ihr immer.
- Mit Herstellerzahlen argumentierenWerte aus Anbietermaterial sind im internen Gespräch wertlos, sobald jemand nachfragt, woher sie stammen. Eigene Zahlen sind kleiner und tragen weiter.
- Zu genau rechnenNachkommastellen erzeugen eine Scheingenauigkeit, die zur Detaildiskussion einlädt. Spannen sind ehrlicher und überzeugender.
- Den Business Case allein vorlegenWer die Zahlen aufgestellt hat, sollte nicht der Einzige sein, der sie vertritt. Holt IT, Controlling oder eine zweite Fachabteilung vorher an Bord.
In fünf Schritten zum vorlagefähigen Business Case
- Woche 1Aufwand rekonstruierenFünf abgeschlossene Content-Pieces mit den Beteiligten durchgehen. Wartezeiten und Korrekturschleifen ausdrücklich mit erfassen.
- Woche 1Stundensatz besorgenVollkostensatz vom Controlling holen, nicht selbst schätzen. Eine offizielle Zahl beendet die Diskussion über die Grundlage.
- Woche 2Menge belegenJahresmenge aus Redaktionsplan, Kanalstatistik oder Freigabeprotokollen ziehen. Geschätzte Mengen sind der häufigste Angriffspunkt.
- Woche 2Beide Seiten gegenüberstellenKostenseite vollständig, Nutzenseite konservativ. Lieber die untere Grenze der Spanne nennen als die obere.
- Woche 3Auf eine Seite bringenEine Seite, drei Zahlen, ein Vorschlag. Alles Weitere gehört in den Anhang, nicht in das Gespräch.
Welche Einwände kommen im Gespräch mit der Geschäftsführung?
Ein Business Case wird selten schweigend angenommen. Vier Einwände tauchen regelmäßig auf, und alle vier lassen sich vorbereiten. Wer sie im Dokument bereits beantwortet, verliert das Gespräch nicht an einer Methodendiskussion.
| Einwand | Was dahintersteckt | Tragfähige Antwort |
|---|---|---|
| Die Stunden sind geschätzt | Zweifel an der Grundlage | Rekonstruktion aus fünf realen Fällen, Beteiligte einzeln befragt, Ergebnis als Spanne |
| Die Zeit fällt doch ohnehin an | Personalkosten laufen weiter | Trifft zu. Die Frage ist, wofür sie eingesetzt wird, nicht ob sie anfällt |
| Dann sparen wir also Personal | Missverständnis der Zielrichtung | Nein. Kapazität verschiebt sich von Koordination zu Inhalt, das steht ausdrücklich im Dokument |
| Andere Bereiche haben auch Bedarf | Verteilungsfrage, keine Sachfrage | Rechnung offenlegen und Vergleich anbieten, statt zu verteidigen |
Der zweite Einwand ist der wichtigste, weil er sachlich zutrifft. Personalkosten laufen unabhängig davon weiter, wie effizient gearbeitet wird. Wer das bestreitet, verliert an Glaubwürdigkeit. Wer es bestätigt und die Frage verschiebt, gewinnt die Diskussion: Es geht nicht um Einsparung, sondern um die Verwendung vorhandener Kapazität.
Formuliert diesen Punkt aktiv in eurem Dokument, bevor er als Einwand kommt. Ein Business Case, der die eigene Grenze benennt, wirkt belastbarer als einer, der nur Vorteile aufzählt.
Was ihr mit der gewonnenen Zeit vorhabt
Die häufigste Lücke in Business Cases ist nicht die Rechnung, sondern die Antwort auf die Frage, was danach passiert. Wenn ein Fünftel weniger Koordinationsaufwand entsteht, wo landet diese Zeit?
Ohne Antwort darauf bleibt der Eindruck, es gehe um Bequemlichkeit. Mit einer konkreten Antwort wird aus einer Effizienzrechnung ein Vorhaben. Drei Verwendungen sind üblich und gehören benannt.
Erstens mehr Ausbringung bei gleicher Qualität, etwa zusätzliche Formate oder Kanäle, die bisher liegen bleiben. Zweitens höhere Qualität bei gleicher Menge, etwa mehr Recherche, engere Abstimmung mit Fachbereichen, gründlichere Prüfung. Drittens Arbeit, die derzeit gar nicht stattfindet, typischerweise Auswertung und Aktualisierung von Bestandsinhalten.
Legt euch auf eine Richtung fest, nicht auf alle drei. Ein Business Case, der gleichzeitig mehr Menge, bessere Qualität und neue Aufgaben verspricht, wirkt beliebig. Wer eine Richtung benennt und begründet, kann sie später auch belegen.
Selbstcheck: Ist euer Business Case vorlagefähig?
Setzt Haken bei allem, was auf euch zutrifft.
eine kurze Einordnung zu unserer Anfrage nach einer Content-Software:
Wir haben den heutigen Aufwand einmal durchgerechnet, statt nur den Angebotspreis zu betrachten. Grundlage sind fünf abgeschlossene Content-Pieces, der offizielle interne Stundensatz und unsere belegte Jahresmenge.
Der beeinflussbare Anteil liegt nicht beim Schreiben, sondern bei Abstimmung, Werkzeugwechseln und Doppelarbeit. Diesen Teil können wir mit einer gemeinsamen Arbeitsumgebung reduzieren. Die inhaltliche Arbeit bleibt unverändert, dazu machen wir bewusst kein Versprechen.
Ich schlage vor, dass wir die Rechnung gemeinsam mit dem Controlling gegenprüfen, bevor wir über Anbieter sprechen. Wenn die Größenordnung trägt, treffen wir die Entscheidung auf einer belastbaren Grundlage.
Woran messt ihr den Erfolg nach der Einführung?
Ein Business Case endet nicht mit der Entscheidung. Wer keine Überprüfung vereinbart, wird später danach gefragt, meist zum ungünstigsten Zeitpunkt und ohne Vorbereitung.
Legt deshalb bereits im Dokument fest, wann und woran gemessen wird. Der sinnvolle Zeitpunkt liegt nicht direkt nach der Einführung, sondern nach etwa sechs Monaten. Vorher überlagert der Einführungsaufwand jede Verbesserung, und ein zu früher Rückblick zeigt zuverlässig ein schlechteres Bild als der Ausgangszustand.
Gemessen wird mit derselben Methode wie am Anfang, also über die Rekonstruktion von fünf abgeschlossenen Content-Pieces. Eine andere Methode macht den Vergleich wertlos, auch wenn sie genauer wäre. Notiert deshalb bei der ersten Erhebung nicht nur das Ergebnis, sondern auch, wie ihr vorgegangen seid.
Rechnet damit, dass die Verbesserung ungleich verteilt ist. Typischerweise sinkt der Aufwand bei Ableitungen und beim Suchen deutlich, während Abstimmung und Freigabe wenig nachgeben, weil sie organisatorische Ursachen haben. Genau diese Aufteilung ist die nützliche Erkenntnis, nicht die Gesamtzahl.
Wenn die Zahlen hinter der Erwartung bleiben, benennt das offen und sucht die Ursache in der Aufteilung. In den meisten Fällen liegt sie in einem Prozessschritt, der unverändert geblieben ist. Ein ehrlicher Zwischenbericht mit einer konkreten nächsten Maßnahme wirkt intern deutlich besser als ein geschönter.
Fazit: Die Rechnung entscheidet, nicht der Preis
Der Business Case ist kein Verkaufsdokument, sondern eine Entscheidungsgrundlage. Wenn er ehrlich gerechnet ist, hält er auch dann, wenn ihr euch am Ende gegen eine Anschaffung entscheidet. Genau das macht ihn intern wertvoll: Er beantwortet die Frage, ob sich der Aufwand lohnt, und nicht die Frage, ob jemand ein Angebot mag.
Häufige Fragen
Wie genau muss die Aufwandszahl sein?
Eine belastbare Spanne reicht. Wichtig ist, dass sie aus eurem Betrieb stammt und dass ihr erklären könnt, wie sie zustande kam. Eine nachvollziehbare Schätzung aus fünf echten Fällen ist stärker als eine exakte Zahl unbekannter Herkunft.
Was, wenn unser Controlling keinen Stundensatz herausgibt?
Dann rechnet mit einer konservativen Annahme und kennzeichnet sie als solche. Nennt die Annahme im Dokument offen und bittet um Korrektur. In der Praxis liefert das Controlling die Zahl spätestens dann, wenn eine zu niedrige Annahme im Raum steht.
Sollten wir mehrere Anbieter in den Business Case aufnehmen?
Nein. Der Business Case beantwortet die Frage, ob sich eine Lösung überhaupt rechnet. Die Anbieterauswahl ist ein eigener Schritt danach. Beides zu vermischen führt dazu, dass über Funktionen diskutiert wird, bevor die Grundsatzfrage geklärt ist.
Wie gehen wir mit dem Einführungsaufwand um?
Als eigener Posten auf der Kostenseite, mit realistischer Zeitangabe. Datenübernahme, Einrichtung und Gewöhnung binden interne Kapazität. Wer diesen Aufwand offen ausweist, wird beim späteren Rückblick nicht dafür kritisiert.
Ab welcher Teamgröße lohnt sich die Rechnung überhaupt?
Die Rechnung lohnt sich unabhängig von der Teamgröße, weil sie euch auch bei einer Absage Klarheit bringt. Relevant für das Ergebnis ist weniger die Anzahl der Personen als die Anzahl der Beteiligten pro Content-Piece. Je mehr Freigaben, desto größer der beeinflussbare Anteil.
Sollten wir mehrere Szenarien rechnen?
Ein konservatives Szenario reicht. Wer drei Varianten vorlegt, verlagert die Entscheidung auf die Gegenseite und lie fert zugleich Angriffsfläche für die optimistischste Variante. Rechnet mit der unteren Grenze eurer Spanne und sagt das ausdrücklich dazu.
Wie gehen wir mit Agenturkosten in der Rechnung um?
Als eigener Posten neben den internen Stunden, weil sie anders bewertet werden. Wichtig ist, den internen Aufwand nicht zu übersehen, der trotz Agentur anfällt: Briefing, Abstimmung, Freigabe und Veröffentlichung bleiben bei euch.
Was, wenn die Entscheidung trotz guter Rechnung negativ ausfällt?
Dann fragt nach dem Grund und haltet ihn fest. Häufig ist es kein inhaltlicher Einwand, sondern Timing oder eine andere Priorität im Budget. Beides ist ein Anlass für eine erneute Vorlage zu einem festgelegten Zeitpunkt, nicht für eine neue Rechnung.
Wie lässt sich euer Marketingalltag einfacher machen?
In 30 Minuten schauen wir gemeinsam darauf, wo euch heute unnötige Abstimmungen, manuelle Aufgaben, Toolwechsel oder wiederkehrende Content-Arbeit Zeit kosten.
Du bekommst eine konkrete Einordnung, welche Aufgaben ihr vereinfachen, automatisieren oder besser organisieren könnt und wo KI und Tools tatsächlich helfen, statt zusätzliche Komplexität zu schaffen.
Alles an eurem tatsächlichen Marketingalltag.
30 Minuten, um deinen Marketingalltag zu vereinfachen Kostenfrei. Du nimmst konkrete Ansatzpunkte mit, die ihr intern direkt weiterverwenden könnt.
Dennis Gumprich
Dennis begleitet Marketing- und Kommunikationsteams bei der Frage, wie generative KI in bestehende Content-Prozesse passt, ohne Qualität, Markensprache und Freigaben zu untergraben. Schwerpunkte: Content Operations, AI Governance und Toolauswahl in Mittelstand und Konzern.
Transparenzhinweis: Dennis arbeitet für contentbird, einen Anbieter von KI-gestützter Content-Software. Produkterwähnungen sind im Beitrag gekennzeichnet. Mehr über Dennis · LinkedIn
Weiterlesen
Entstehung dieses Beitrags
Dieser Beitrag ist unter Einsatz von KI entstanden. Struktur, Recherche und Formulierungsentwürfe wurden KI-gestützt erarbeitet. Fachliche Einordnung, Prüfung der Aussagen und die finale Fassung liegen bei Dennis Gumprich.
Zur Belastbarkeit der Zahlen
Alle Rechenbeispiele in diesem Beitrag sind ausdrücklich als Arbeitsmodelle gekennzeichnet und keine erhobenen Messwerte. Sie dienen dazu, die Rechenlogik nachvollziehbar zu machen. Setzt für eure eigene Entscheidung ausschließlich Werte aus eurem Betrieb ein.


